'5월에 주식을 팔고 떠나라'는 셀인메이(Sell in May) 격언은 250년의 역사를 지닌 월가의 대표적인 투자 격언입니다. 하지만 같은 데이터를 두고도 전혀 다른 결론이 나오는 이유는 무엇일까요? 이 글에서는 셀인메이 격언의 실체와 투자자 유형별 활용법, 그리고 2026년 5월 시장 대응 전략까지 살펴봅니다.
250년 투자 격언, 셀인메이의 통계적 근거와 한계
셀인메이(Sell in May and Go Away)는 1776년 영국 런던에서 탄생한 표현입니다. 원래 풀 버전은 '5월에 팔고 떠났다가 세인트 레저 데이(St. Leger Day)에 돌아오라'는 말이었습니다. 세인트 레저 데이는 매년 9월에 열리는 영국 경마 대회로, 영국 신사들이 5월에 주식을 팔고 여름 내내 시골 별장에서 지내다가 9월에 돌아오는 생활 방식에서 비롯된 격언입니다.
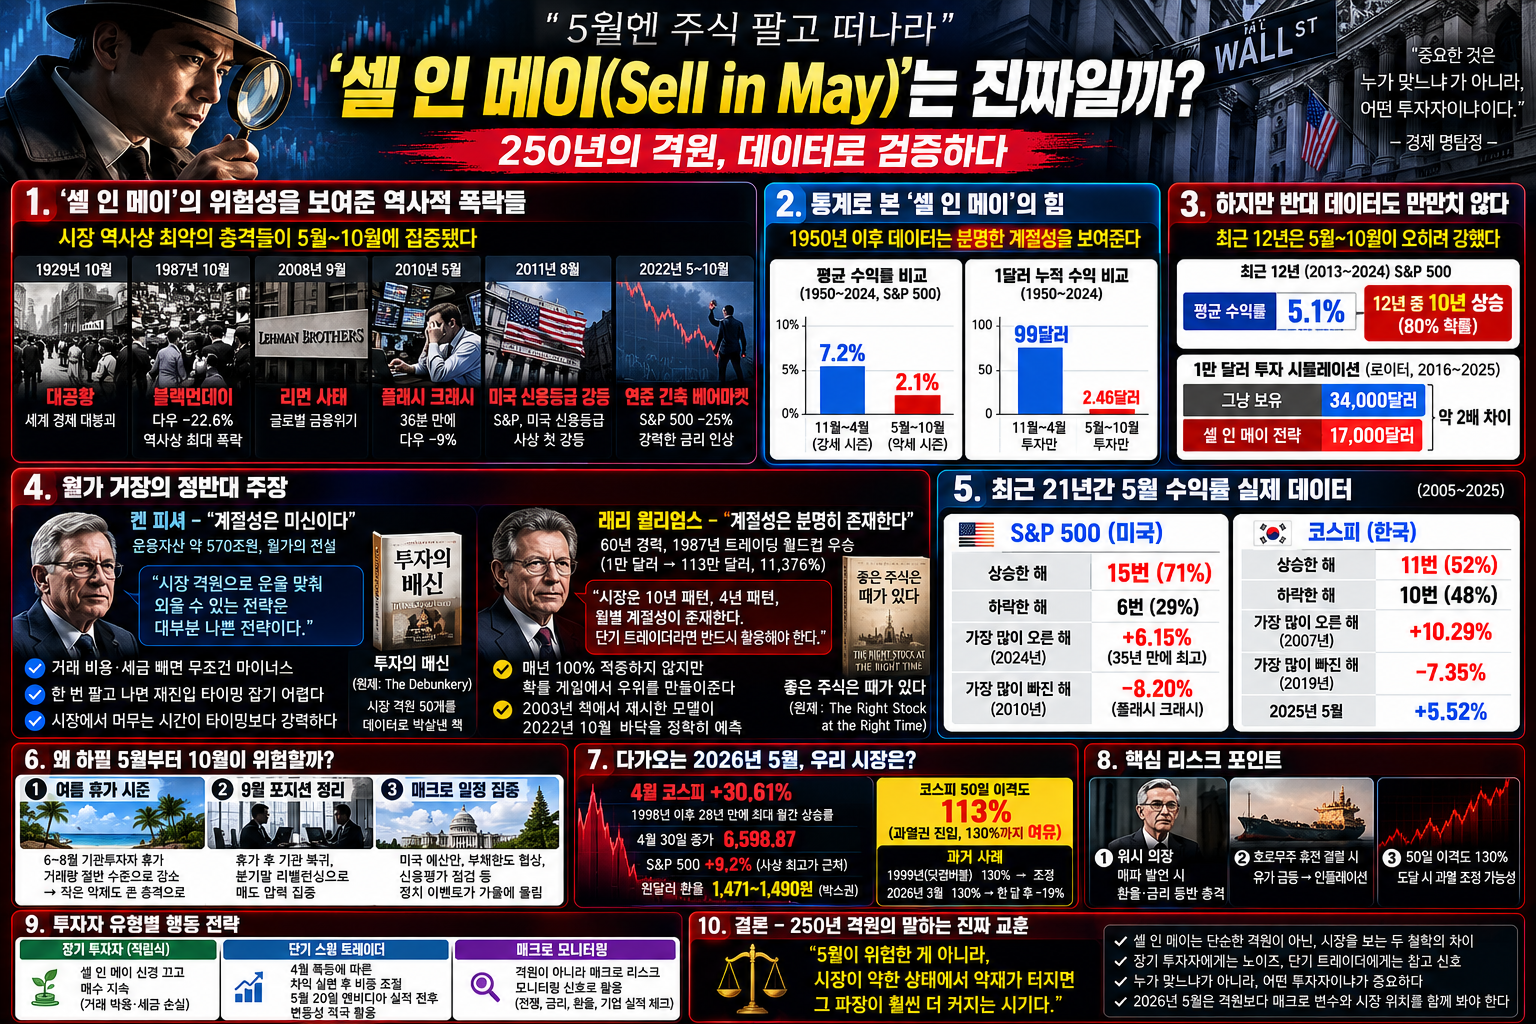
이 250년 된 격언이 오늘날까지 살아남은 데에는 통계적인 근거가 있습니다. 1950년부터 75년간 S&P 500 평균 수익률을 살펴보면, 11월부터 4월까지는 7.2%인 반면 5월부터 10월까지는 고작 2.1%로 무려 세 배 이상의 차이를 보입니다. 더욱 충격적인 수치는 누적 비교입니다. 1950년부터 1달러를 11월부터 4월에만 투자했을 경우 99달러가 됐지만, 5월부터 10월에만 투자했다면 고작 2.46달러에 그쳤습니다. 무려 40배의 격차입니다.
9월은 특히 더 두드러집니다. 1950년 이후 9월 평균 수익률은 -0.7%로 12개월 중 가장 부진한 달입니다. 역사적으로도 1929년 대공황은 10월, 1987년 블랙 먼데이도 10월, 2008년 리먼 사태도 9월에 발생했습니다. 2010년 5월 플래시 크래시, 2011년 8월 미국 신용등급 강등, 2022년 연준 긴축 베어마켓도 5월에서 10월 사이에 집중됩니다. 학술 연구에서도 전 세계 선진국 증시 90% 이상에서 동일한 셀인메이 패턴이 발견됩니다.
한국 코스피도 예외는 아닙니다. IBK투자증권 자료에 따르면 2000년 이후 코스피 5월 평균 등락률은 0.3%로 거의 횡보 수준이며, 5월부터 10월 구간이 가을·겨울보다 전반적으로 부진한 모습을 보여 왔습니다.
그러나 이 통계에는 중요한 함정이 존재합니다. 바로 데이터 가공의 트릭입니다. 기간 선택의 마술이 그 첫 번째입니다. 1950년부터 자르면 셀인메이가 진리처럼 보이지만, 2005년부터 자르면 셀인메이 무용론이 됩니다. 시작 연도 하나만 바꿔도 결론이 정반대로 나옵니다. 두 번째는 평균값의 함정으로, 2008년이나 2022년 같은 극단적 폭락이 평균을 끌어내립니다. 세 번째는 거래 비용과 양도세, 재진입 타이밍 실패를 무시한다는 점이며, 네 번째는 같은 5월이라도 저금리 시대와 고금리 시대는 전혀 다른 시장이라는 매크로 환경의 차이를 무시한다는 점입니다.
결국 이 격언을 무조건 신뢰하는 것은 위험합니다. 오래된 통계가 곧 미래의 법칙이 되지는 않기 때문입니다.
계절성 논쟁, 켄 피셔와 래리 윌리엄스의 정반대 결론
셀인메이를 둘러싼 논쟁의 핵심에는 두 거장의 상반된 시각이 존재합니다. 한쪽은 켄 피셔(Ken Fisher)이고, 다른 한쪽은 래리 윌리엄스(Larry Williams)입니다.
켄 피셔는 운용 자산이 약 570조 원에 달하는 월가의 살아 있는 전설입니다. 그의 아버지는 워런 버핏의 정신적 스승으로 불리는 필립 피셔(Philip Fisher)입니다. 켄 피셔는 저서 《투자의 배신(Debunkery)》에서 셀인메이를 정면으로 박살냈습니다. 이 책은 시장 격언 50개를 데이터로 반박한 책입니다. 그의 입장은 단순합니다. 계절성은 통계적으로 검증되지 않은 미신이며, 거래 비용과 세금을 빼고 나면 결과가 무조건 마이너스라는 것입니다. 또한 5월에 팔고 나면 다시 들어가는 타이밍을 잡기가 극도로 어렵기 때문에, 시장에 머무는 시간이 타이밍보다 훨씬 강력하다고 주장합니다. 그가 남긴 유명한 말이 있습니다. "운율 맞춰 외울 수 있는 전략은 대부분 나쁜 전략이다."
이를 뒷받침하는 데이터도 충분합니다. LPL 리서치 분석에 따르면 최근 12년 동안 5월부터 10월까지 평균 수익률은 5.1%이며, 12년 중 10년이 양봉, 즉 80% 이상이 강세였습니다. 로이터 분석에서는 2016년부터 10년간 1만 달러를 그냥 보유했으면 약 34,000달러가 됐지만, 셀인메이 격언을 따라 매년 5월에 팔고 11월에 다시 산 사람은 17,000달러밖에 못 모았습니다. 두 배의 차이입니다.
반면 래리 윌리엄스(Larry Williams)는 60년 경력의 전설적인 트레이더입니다. 1987년 선물 트레이딩 월드컵에서 1만 달러를 1년 만에 113만 달러로 만들며 11,376%라는 전무후무한 수익률 기록을 세웠습니다. 이 기록은 38년이 지난 지금까지 깨지지 않았습니다. 그의 딸 미셸 윌리엄스(Michelle Williams)는 10대 나이로 같은 대회에서 우승했으며, 영화 《브로크백 마운틴》, 《위대한 쇼맨》, 《맨체스터 바이 더 씨》에 출연한 아카데미 후보 배우이기도 합니다.
래리 윌리엄스는 저서 《좋은 주식은 때가 있다(The Right Stock at the Right Time)》에서 시장에는 10년 패턴, 4년 패턴, 그리고 월별 계절성이 분명히 존재한다고 주장합니다. 2003년 출간된 이 책의 계절성 모델이 거의 20년 뒤인 2022년 10월 미국 시장 바닥에 가까운 시점을 실제로 짚어냈다는 사실은 계절성의 유효성을 강력하게 시사합니다.
두 거장의 결론이 정반대인 이유는 간단합니다. 켄 피셔는 장기 투자자이고, 래리 윌리엄스는 단기 트레이더입니다. 마라톤 선수와 100m 단거리 선수가 같은 트랙에서 뛰더라도 전략이 다른 것처럼, 같은 시장을 보더라도 투자 기간과 목적이 다르면 판단이 달라질 수밖에 없습니다. 결국 계절성은 장기 투자자에게는 노이즈이고, 단기 트레이더에게는 무시할 수 없는 신호입니다.
2026년 5월 코스피와 매크로 리스크 대응 전략
2026년 현재 시장 상황은 특히 주목할 필요가 있습니다. 코스피는 4월 한 달 동안 무려 30.61% 폭등했습니다. 이는 1998년 1월 이후 28년 만에 최대 월간 상승률입니다. 4월 30일 종가 기준 6,598.87을 기록했으며, 미국 S&P 500도 4월에 9.2% 상승하며 사상 최고가 근처에 위치합니다.
이런 상황에서 주목해야 할 지표가 바로 50일 이격도입니다. 50일 이격도란 현재 주가가 최근 50일 평균보다 얼마나 위에 떠 있는지를 나타내는 지표입니다. 100%이면 평균선과 일치, 130%이면 평균보다 30% 위에 있다는 의미입니다. 일반적으로 120%를 넘으면 과열, 130%는 극단적 과열로 판단합니다. KB증권 자료에 따르면 1999년 닷컴 버블 당시 코스피 50일 이격도 고점이 정확히 130%였고, 2026년 3월 미국-이란 전쟁으로 폭락하기 직전에도 코스피 이격도가 정확히 130%였습니다. 그 직후 한 달 만에 코스피가 19% 가까이 폭락했습니다. 130%라는 숫자가 두 번 모두 정확히 변곡점이었다는 사실은 무겁게 받아들여야 합니다. 현재 4월 30일 기준 이격도는 113%로, 과열권에 진입했지만 아직 130%까지는 여유가 있는 상태입니다.
반면 반대 방향을 가리키는 통계도 있습니다. 과거 4월에 5% 이상 급등한 해의 5월 코스피는 단 한 번도 하락한 적이 없습니다. 4월에 30% 폭등한 올해는 더욱 강력한 선례가 됩니다. 이격도 통계와 4월 급등 통계가 정반대 방향을 가리키고 있는 셈입니다.
주목해야 할 매크로 리스크 포인트는 세 가지입니다. 첫째, 5월 15일 케빈 워시(Kevin Warsh) 신임 연준 의장 취임 이후 매파적 발언이 나올 경우 환율과 금리의 동반 충격이 우려됩니다. 둘째, 호르무즈 해협이 사실상 여전히 막혀 있는 상황에서 휴전 협상이 결렬될 경우 원유 가격 급등과 인플레이션 재발 가능성이 있습니다. 셋째, 50일 이격도가 130%에 도달할 경우 과열 조정 가능성을 심각하게 고려해야 합니다. 또한 5월 20일 엔비디아 1분기 실적 발표는 시장의 방향을 결정짓는 중요한 변수가 될 것입니다.
투자자 유형별로 대응 전략은 달라집니다. S&P 500 ETF나 코스피 ETF를 매달 꾸준히 매수하는 장기 적립식 투자자라면 셀인메이를 신경 끄고 매수를 지속하는 것이 합리적입니다. 거래 비용과 세금을 감안하면 타이밍 매매는 장기적으로 불리합니다. 반면 단기 스윙 트레이더라면 4월 폭등에 따른 차익 실현을 고려하되, 일괄 매도가 아닌 비중 조절 방식으로 접근하고, 엔비디아 실적 전후의 변동성을 적극 활용하는 전략이 적합합니다.
결국 셀인메이는 250년 전 영국 신사들의 생활 방식에서 비롯된 격언으로, 절대 법칙이 아닌 매크로 리스크 모니터링의 참고 신호로 활용해야 합니다. 오랜 통계가 미래를 보장하지 않으며, 현재의 경제 상황과 자신의 투자 목적을 함께 고려해 판단하는 것이 진정한 투자자의 자세임을 이번 분석을 통해 다시 확인할 수 있습니다.
[출처]
영상 채널명: 경제 명탐정 / https://www.youtube.com/watch?v=dstNzv07A8A